Il n’existe pas de contrat unique appelé « assurance domiciliation » qui rende une adresse de siège social légale. La légalité dépend de l’agrément préfectoral du domiciliataire. L’assurance, elle, dépend de votre situation : domiciliation chez vous, domiciliation auprès d’une société agréée, ou activité de domiciliation exercée comme professionnel. Cet article distingue ces trois cas, dit quelles garanties regarder dans chacun et explique comment vérifier l’adresse avant de signer.
En bref
- Une adresse de domiciliation est sécurisée par l’agrément préfectoral du domiciliataire, pas par une police d’assurance.
- Domicilié chez vous, vous complétez votre assurance habitation par une assurance professionnelle adaptée à votre activité.
- Domicilié chez un prestataire agréé, vous n’assurez pas ses locaux, mais vous gardez la responsabilité de votre propre activité (RC pro, biens, etc.).
- Un domiciliataire doit, lui, assurer son local s’il en est locataire, et peut couvrir ses prestations par une RC professionnelle.
- Avant de payer, contrôlez les références d’agrément dans le contrat et l’existence de la société dans les registres officiels.
Table des matières
- Ce que recouvre l’expression « assurance domiciliation »
- Aucune assurance ne remplace l’agrément
- Domiciliation chez soi : adapter son assurance
- Domicilié chez un prestataire agréé : ce qui change
- Côté domiciliataire : RC pro et assurance du local
- Les obligations du domiciliataire, votre vraie protection
- Comment vérifier une adresse avant de signer
- Les risques d’une adresse non agréée
- Agents immobiliers : assurance et domiciliation
- Notre point de vue
- Trouver une société de domiciliation agréée
- FAQ
- Sources
Ce que recouvre l’expression « assurance domiciliation »
Les personnes qui tapent cette requête cherchent en réalité trois choses différentes.
- Une garantie de légalité : « mon adresse de siège est-elle conforme, suis-je protégé si elle ne l’est pas ? » C’est une question d’agrément, pas d’assurance.
- Une assurance pour leur propre entreprise, une fois l’adresse choisie : responsabilité civile professionnelle, assurance des locaux, du matériel, de l’activité à domicile.
- Une assurance pour le domiciliataire : la société qui loue des adresses et gère le courrier de ses clients.
La domiciliation donne à l’entreprise une adresse administrative et juridique. Le site officiel Service-Public Entreprendre rappelle qu’un cabinet de domiciliation doit posséder un agrément préfectoral. Et pour une activité exercée à domicile, il conseille de compléter l’assurance habitation par une assurance professionnelle. Ces deux phrases résument l’essentiel du sujet. Le reste de cet article les détaille.
Aucune assurance ne remplace l’agrément
Si vous cherchez la sécurité juridique de votre siège, la première question n’est pas « quelle assurance ? » mais « mon domiciliataire est-il agréé ? ».
L’activité des entreprises de domiciliation est soumise à un agrément administratif préalable délivré par le préfet du département où se situe le siège de l’entreprise de domiciliation. Cet agrément est délivré pour six ans à compter de sa notification, et la préfecture dispose de deux mois, après réception d’un dossier complet, pour statuer.
Ce que cela change pour vous : une assurance que vous souscririez de votre côté ne répare pas les conséquences d’un contrat conclu avec un prestataire non agréé. Mieux vaut éviter le problème en amont. Nous détaillons le cadre dans notre guide sur l’agrément préfectoral des sociétés de domiciliation et, pour savoir à quelle préfecture s’adresse un domiciliataire, dans l’article sur la préfecture compétente pour l’agrément.
Domiciliation chez soi : adapter son assurance
Domicilier son entreprise à son adresse personnelle est une option courante pour une micro-entreprise ou une jeune société. Sur le plan des assurances, le point de départ est simple : votre contrat habitation n’a pas été pensé pour une activité professionnelle.
Service-Public Entreprendre conseille de le compléter par une assurance professionnelle lorsque l’activité est exercée à domicile. Concrètement, voici les questions à poser à votre assureur, à votre agent ou à votre courtier :
- Déclaration de l’activité : l’assureur habitation doit savoir que vous exercez chez vous, et ce que vous y faites.
- Matériel professionnel : ordinateurs, stocks, outillage. Sont-ils couverts en cas d’incendie, de dégâts des eaux ou de vol ?
- Accueil de clients ou de livreurs : si des tiers viennent chez vous, la responsabilité civile liée à l’activité doit être couverte.
- Responsabilité civile professionnelle : elle vise les dommages que votre prestation peut causer à un client ou à un tiers.
Notre article Domiciliation chez soi : comment choisir une société agréée sans risque aborde aussi l’alternative : garder son domicile privé hors des documents publics en passant par un domiciliataire agréé.
Pour gagner du temps sur la comparaison des devis, la rédaction d’un cahier des charges d’assurance ou la préparation de vos échanges avec un courtier, certains dirigeants de TPE/PME suivent une formation IA pour dirigeants afin d’utiliser l’IA générative dans leurs tâches administratives du quotidien. L’assurance elle-même reste une décision à prendre avec un professionnel de l’assurance.
Domicilié chez un prestataire agréé : ce qui change
Quand vous signez un contrat de domiciliation avec une société agréée, votre siège est situé dans ses locaux, mais votre activité ne s’y déroule pas forcément. Trois conséquences pratiques.
Vous n’assurez pas les locaux du domiciliataire. L’assurance du local relève de celui qui l’occupe et l’exploite. Vous n’avez donc pas à souscrire de multirisque pour une adresse où vous ne faites que recevoir du courrier et fixer votre siège.
Vous assurez votre propre activité. Où que soit votre siège, votre activité reste la vôtre : une RC professionnelle, une assurance du matériel ou, si vous louez un bureau ou un atelier ailleurs, l’assurance de ce local. Si vous êtes locataire d’un local, la société doit souscrire une assurance qui peut couvrir matériels, aménagements et stocks, notamment contre l’incendie, l’explosion, les dégâts des eaux et les catastrophes naturelles, avec des extensions possibles comme le vol.
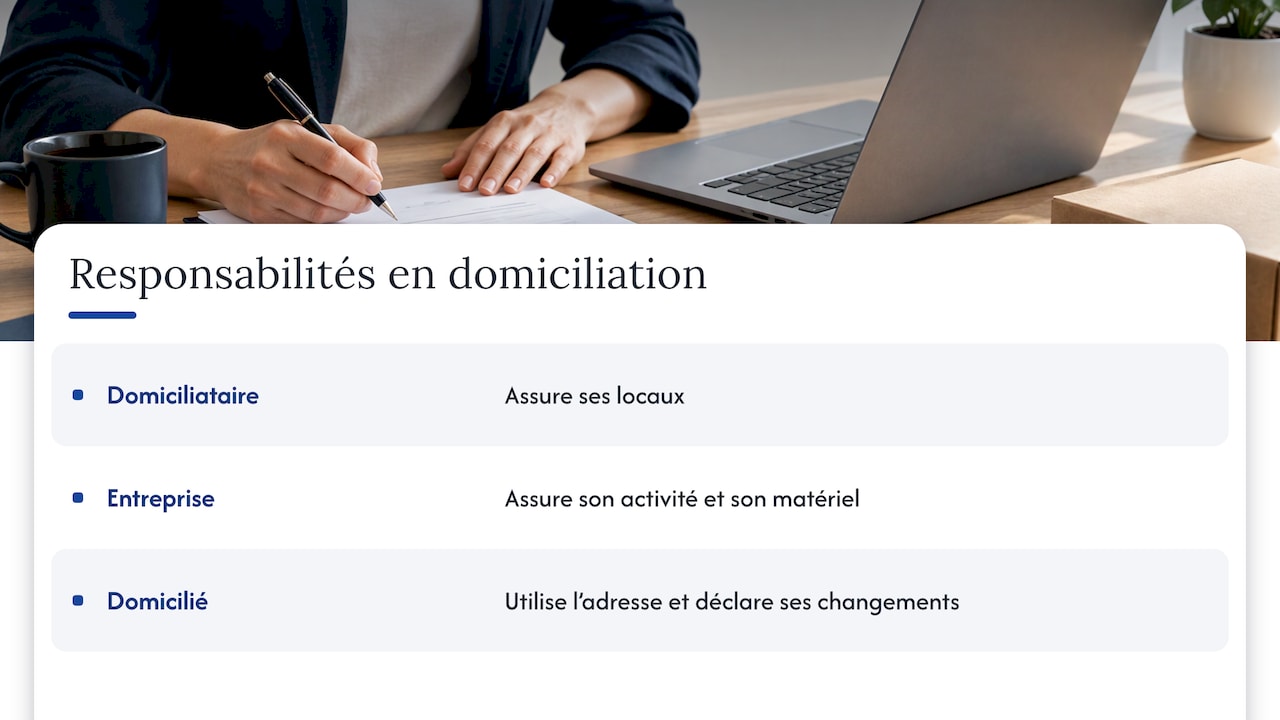
Vous devez utiliser réellement l’adresse. Côté domicilié, les obligations consistent à utiliser effectivement l’adresse et à déclarer ses changements. Un siège qui ne reçoit plus rien, ou dont le courrier n’est jamais retiré, peut être signalé par le domiciliataire.
Un exemple concret
Prenons un consultant en freelance dont le siège est chez un domiciliataire agréé et qui travaille chez ses clients ou depuis un espace de coworking. Son besoin principal d’assurance est une RC professionnelle liée à ses missions et, selon l’équipement, une garantie pour son matériel. Il n’a pas de contrat multirisque de local à prévoir pour son adresse de siège. À l’inverse, un artisan qui stocke du matériel dans un atelier loué doit assurer cet atelier, même si son siège est domicilié ailleurs.
Côté domiciliataire : RC pro et assurance du local
Si vous envisagez d’exercer vous-même l’activité de domiciliation, la question de l’assurance se pose autrement. Les sources consultées n’identifient pas d’obligation générale d’assurance qui découlerait du seul fait de domicilier : l’obligation dépend de l’activité et de la situation de la société.
Deux garanties reviennent toutefois logiquement :
- Une RC professionnelle, qui peut couvrir les dommages causés aux clients ou à des tiers par les prestations (par exemple une erreur dans la gestion du courrier).
- Une assurance du local, obligatoire pour le locataire comme vu plus haut, qui couvre notamment incendie, explosion, dégâts des eaux et catastrophe naturelle.
Le vrai cœur du métier reste le respect du cadre réglementaire. Le guide pour ouvrir une société de domiciliation détaille agrément et démarches. À titre d’illustration, le dossier d’agrément comprend notamment les déclarations de l’entreprise, les pièces d’identité des représentants et des associés détenant plus de 25 %, les attestations d’honorabilité, les statuts ou un extrait Kbis, les titres de propriété ou baux commerciaux et les justificatifs des locaux.
Les obligations du domiciliataire, votre vraie protection
Pour un domicilié, la meilleure « assurance » est un prestataire qui respecte ses obligations. Elles sont précises, et vous pouvez vérifier la plupart d’entre elles en lisant votre contrat. Selon les fiches des greffes de tribunaux, le domiciliataire doit notamment :
- conclure un contrat écrit ;
- être immatriculé et fournir des locaux adaptés ;
- conserver les justificatifs ;
- signaler certaines fins de contrat ou absences de retrait du courrier ;
- répondre aux commissaires de justice ;
- transmettre les listes réglementaires ;
- appliquer la lutte contre le blanchiment.
Les références de son agrément doivent figurer dans tous les contrats de domiciliation qu’il conclut. C’est le premier point à contrôler sur votre exemplaire.
D’autres obligations sont moins visibles mais montrent le sérieux du cadre. Le domiciliataire doit communiquer aux commissaires de justice munis d’un titre exécutoire les renseignements permettant de joindre l’entreprise domiciliée, et transmettre aux administrations les listes de personnes domiciliées, chaque trimestre et chaque année avant le 15 janvier. Il doit aussi mettre en œuvre les obligations de lutte contre le blanchiment et le financement du terrorisme prévues par le Code monétaire et financier. Si votre domiciliataire vous demande des pièces d’identité et des justificatifs à la signature, c’est donc normal : cela fait partie de ses obligations.
Comment vérifier une adresse avant de signer
Voici une méthode en cinq étapes, applicable à n’importe quel prestataire.
- Demandez les références de l’agrément : numéro, préfecture, date. Elles doivent figurer au contrat.
- Rapprochez-les de l’acte préfectoral : l’agrément est délivré par le préfet du département du siège du domiciliataire. Un arrêté vaut mieux qu’une simple mention sur un site commercial.
- Contrôlez la durée : un agrément est délivré pour six ans. Vérifiez que la période court toujours.
- Vérifiez l’existence de la société dans l’Annuaire des entreprises, ainsi que la cohérence de sa dénomination, de son adresse et de son activité déclarée, comme le recommandent les guides de vérification d’entreprise.
- Lisez le contrat : écrit, avec les références d’agrément, la durée, les conditions de résiliation et de gestion du courrier.
C’est exactement la logique de notre annuaire : chaque fiche s’appuie sur des actes préfectoraux et indique la source administrative et le statut de l’agrément, plutôt que sur des déclarations. Vous pouvez parcourir les sociétés de domiciliation agréées et comparer avant de choisir.
Les risques d’une adresse non agréée
Le risque n’est pas qu’un sinistre ne soit pas indemnisé : c’est d’abord un risque de non-conformité. Le domiciliataire qui ne respecte pas ses obligations, ou qui ne s’assure pas que l’entreprise domiciliée respecte les siennes, encourt l’amende prévue pour les contraventions de cinquième classe.
Pour vous, dirigeant, les conséquences pratiques d’un prestataire défaillant se devinent : formalités d’immatriculation compliquées, courrier non géré correctement, difficulté à prouver l’existence de votre siège en cas de contrôle ou de procédure. Vérifier l’agrément avant de signer coûte quelques minutes et évite de devoir changer d’adresse en urgence. Notre guide sur les formalités de domiciliation liste les étapes et documents à prévoir lors de ce changement ou d’une première domiciliation.
Agents immobiliers : assurance et domiciliation
Les professionnels de l’immobilier croisent deux sujets : leur propre adresse de siège et leur carte professionnelle, qui impose une assurance.
La demande initiale de carte professionnelle immobilière comprend une attestation d’assurance couvrant les conséquences pécuniaires de la responsabilité civile professionnelle, pour l’année en cours et mentionnant les activités exercées. Plus largement, la carte exige aptitude, moralité, assurance RCP et immatriculation au RCS, avec une garantie financière lorsque des fonds sont détenus, notamment pour les agents, marchands de listes, gestionnaires et syndics.
Une agence qui domicilie ensuite d’autres entreprises exerce une activité distincte, soumise à son propre agrément préfectoral. L’assurance liée à la carte immobilière ne se substitue pas à cet agrément. Gardez donc deux dossiers séparés : celui de la carte, et celui de l’agrément de domiciliation.
Notre point de vue
Chez nous, on reçoit régulièrement la même question sous des formes différentes : « Quelle assurance me protège si mon adresse de siège pose problème ? » Notre réponse est toujours la même : la protection se joue avant la signature, pas après le sinistre.
Une assurance indemnise un dommage. Elle ne transforme pas une adresse non agréée en adresse conforme. C’est pourquoi notre annuaire est construit autour d’une seule exigence : nous nous appuyons sur les actes officiels émis par les préfectures, et non sur ce que chaque société déclare d’elle-même. Chaque fiche indique la source administrative précise et le statut à jour de l’agrément, pour que vous choisissiez en connaissance de cause.
Notre conseil à un entrepreneur ou à une PME : commencez par l’agrément, puis construisez votre protection d’assurance sur votre activité réelle, avec un professionnel de l’assurance. Dans cet ordre, vous évitez de payer pour couvrir un risque qui aurait pu être écarté gratuitement en vérifiant une référence.
Aimen
Trouver une société de domiciliation agréée
Si vous cherchez une adresse conforme, notre annuaire indépendant recense les sociétés de domiciliation agréées en France, avec le statut d’agrément et la source administrative sur chaque fiche. La consultation est gratuite pour les entrepreneurs, PME et startups.
Vous pouvez lire d’abord notre guide complet de la domiciliation d’entreprise, puis explorer les fiches par ville, par exemple celles de Compiègne ou la fiche d’une société à Versailles. Vous êtes domiciliataire ? Vous pouvez revendiquer et compléter votre fiche.
FAQ
Existe-t-il une assurance qui garantit la légalité de mon adresse de siège ?
Non, la légalité de la domiciliation repose sur l’agrément préfectoral du domiciliataire et sur un contrat écrit conforme. Une assurance peut couvrir des dommages, pas régulariser une adresse. Vérifiez les références d’agrément au contrat avant de signer.
Dois-je assurer le local de mon domiciliataire ?
Non, l’assurance du local relève de la société qui l’occupe. Si vous êtes vous-même locataire d’un autre local pour votre activité, vous devez en revanche l’assurer, comme l’indique Service-Public Entreprendre.
Que faire si je domicilie mon entreprise chez moi ?
Informez votre assureur habitation de l’activité et complétez votre contrat par une assurance professionnelle, comme le conseille Service-Public Entreprendre. Demandez notamment si votre matériel professionnel et l’accueil éventuel de clients sont couverts.
Un domiciliataire est-il obligé de souscrire une RC pro ?
Les sources consultées n’identifient pas d’obligation générale liée au seul fait de domicilier : cela dépend de l’activité et de la situation de la société. Une RC professionnelle peut en revanche couvrir les dommages causés aux clients ou à des tiers par ses prestations.
Combien de temps un agrément de domiciliation est-il valable ?
L’agrément est délivré pour six ans à compter de sa notification. La préfecture dispose de deux mois pour statuer après réception d’un dossier complet. Consultez la préfecture concernée pour la situation d’un prestataire donné.
Sources
- Service-Public Entreprendre : domicilier son entreprise individuelle et son activité
- Service-Public Entreprendre : assurances de la société
- Greffe du tribunal des activités économiques de Paris : obligations du domiciliataire et du domicilié
- Greffe du tribunal de commerce de Cannes : domiciliataire et domicilié
- Insurio : RC pro et domiciliation
- La Web Factory : vérifier une entreprise avant de payer
- CCI Paris Île-de-France : demande initiale de carte d’agent immobilier
- CCI Seine-et-Marne : guide des activités immobilières