Oui : pour immatriculer une société en France, une adresse juridique et fiscale française est obligatoire, sauf si vous optez pour un simple bureau de liaison sans activité commerciale. Pour une succursale ou une filiale, il vous faudra un contrat de domiciliation signé avec une structure agréée, incluant son numéro d’agrément préfectoral, avant tout dépôt au greffe.
En bref:
- Un bureau de liaison sans activité commerciale échappe à l’immatriculation au RCS, tandis qu’une succursale ou une filiale doit y être inscrite.
- Avant le dépôt au guichet unique, réunissez les statuts traduits, les pouvoirs des dirigeants et un contrat complet, car les incohérences provoquent souvent des rejets.
- Vérifiez l’arrêté préfectoral, le titre d’occupation et la pièce confidentielle de chaque établissement ; le contrat doit aussi prévoir trois mois minimum renouvelables.
- L’activité habituelle en France peut créer un établissement stable imposable ; hors Union européenne, une société redevable de TVA doit désigner un représentant fiscal français.
Table des matières
- Qu’est-ce que la domiciliation d’une société étrangère
- Pourquoi domicilier une société étrangère en France
- Bureau de liaison, succursale ou filiale : quel impact sur la domiciliation
- Démarches pour immatriculer une société étrangère
- Où domicilier son entreprise étrangère : les options concrètes
- Fiscalité : TVA, impôt sur les sociétés et établissement stable
- Contrat de domiciliation : la checklist avant de signer
- Vérifier un domiciliataire agréé avant de s’engager
- Domiciliation en 2026 : ce qui change pour les dirigeants étrangers
- Trouver une société de domiciliation agréée en France
- Questions fréquentes
- Sources
Qu’est-ce que la domiciliation d’une société étrangère
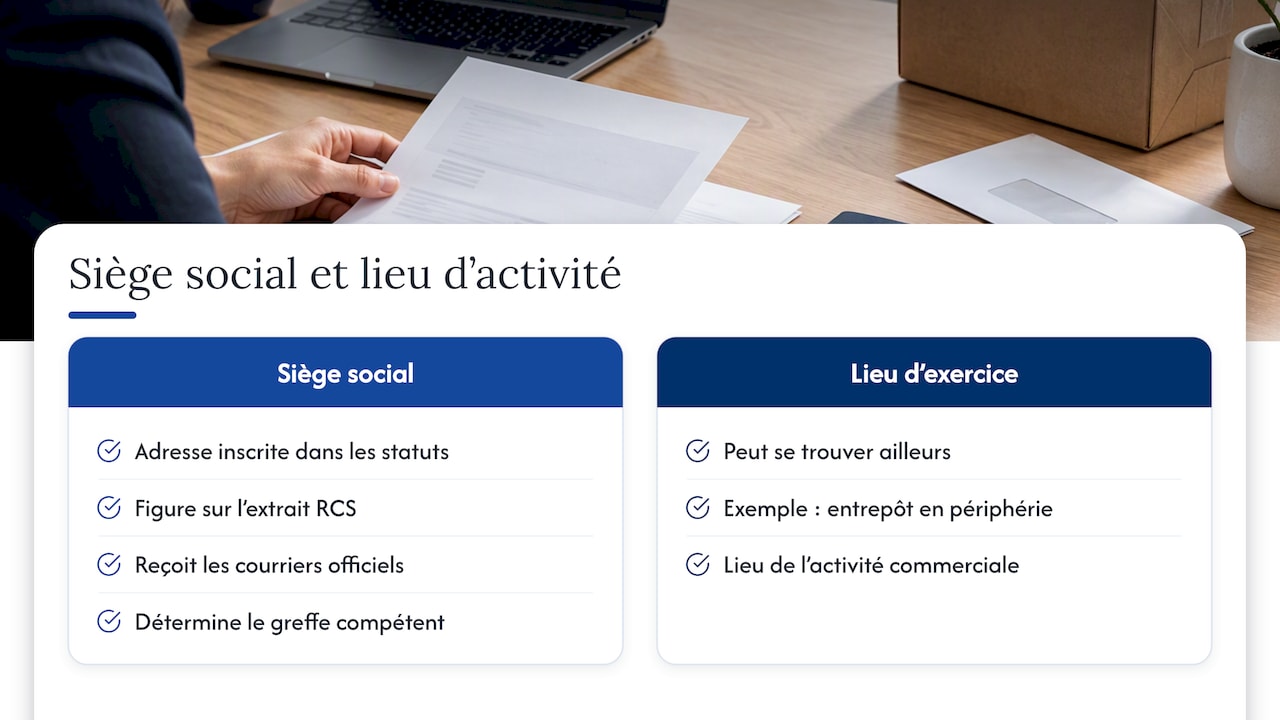
La domiciliation désigne l’acte par lequel une entreprise fixe son siège social à une adresse précise, qui devient sa référence administrative, juridique et fiscale. C’est cette adresse qui figure sur l’extrait RCS, qui reçoit les courriers officiels de l’administration et qui détermine le greffe compétent pour l’immatriculation au registre du commerce et des sociétés ou, désormais, au registre national des entreprises.
Pour une société étrangère, cette adresse conditionne directement l’accès à l’immatriculation : sans elle, le dossier déposé auprès du guichet unique est tout simplement incomplet. Il faut cependant distinguer le siège statutaire, qui est l’adresse officielle inscrite dans les statuts, du lieu d’exercice effectif de l’activité, qui peut se trouver ailleurs. Une société peut parfaitement être domiciliée dans un centre d’affaires à Paris tout en exerçant son activité commerciale dans un entrepôt en périphérie. Cette séparation est légale, à condition que l’adresse de domiciliation reste joignable et que le domiciliataire respecte ses obligations de réception et de transfert du courrier.
Pourquoi domicilier une société étrangère en France
Dès qu’une entité étrangère souhaite exercer une activité commerciale régulière sur le territoire français, l’immatriculation devient une obligation légale, et cette immatriculation suppose une adresse française. Sans cette étape, l’entreprise ne peut ni facturer légalement en France, ni ouvrir de compte bancaire professionnel local, ni répondre à certains appels d’offres réservés aux structures immatriculées.
La domiciliation entraîne aussi des conséquences fiscales directes : dès qu’une activité habituelle est exercée depuis le territoire français, l’administration fiscale peut considérer qu’un établissement y existe, ce qui déclenche une imposition locale des bénéfices correspondants, selon les règles précisées par le BOFiP sur le champ d’application de l’IS. Au-delà de ces obligations, une adresse française crédibilise l’entreprise auprès des clients, fournisseurs et banques, qui se méfient souvent d’une structure uniquement domiciliée à l’étranger pour une activité locale.
Bureau de liaison, succursale ou filiale : quel impact sur la domiciliation
Les trois formes d’implantation classiques n’imposent pas les mêmes obligations en matière d’adresse. Selon le ministère de l’Économie, seules deux d’entre elles nécessitent une domiciliation juridique formelle avant immatriculation.
- Le bureau de liaison sert uniquement à représenter la maison mère, sans activité commerciale propre : il échappe à l’obligation d’immatriculation au RCS et peut donc se contenter d’une adresse moins formalisée.
- La succursale est un établissement secondaire qui doit être immatriculé au RCS : elle exige un contrat de domiciliation en bonne et due forme, rattaché à la société mère étrangère.
- La filiale constitue une société de droit français à part entière, dotée de sa propre personnalité juridique, de son propre régime fiscal et donc de sa propre domiciliation, indépendante de la maison mère.
Le choix entre ces trois options dépend du degré d’engagement commercial souhaité. Un bureau de liaison convient à une phase d’exploration du marché français, sans vente directe. Une succursale permet de tester une activité commerciale rapidement sans créer une entité juridique distincte, tandis qu’une filiale s’impose dès que l’activité devient pérenne ou que la société mère souhaite isoler sa responsabilité juridique.
Démarches pour immatriculer une société étrangère
L’immatriculation d’une succursale ou d’une filiale suit un parcours administratif précis, désormais centralisé via le guichet unique de l’INPI.
- Rassembler les pièces constitutives : statuts traduits en français, pouvoirs du représentant légal, justificatifs d’identité et d’honorabilité des dirigeants.
- Obtenir le contrat de domiciliation signé, mentionnant le numéro d’agrément préfectoral du domiciliataire, pièce indispensable au dossier.
- Déposer le dossier via formalites.entreprises.gouv.fr, qui transmet ensuite les informations au greffe compétent et aux administrations concernées.
- Désigner un représentant fiscal si la société est établie hors Union européenne et redevable de la TVA en France, via le formulaire EE0 (Cerfa n° 15928), conformément à l’article 289 A du Code général des impôts.
- Attendre l’immatriculation effective au RCS ou au RNE, qui conditionne l’obtention du numéro SIREN.
Le rejet d’un dossier vient le plus souvent d’une incohérence entre les statuts traduits et les informations déclarées, ou d’un contrat de domiciliation incomplet. Vérifier la cohérence des dates, des signatures et du numéro d’agrément avant dépôt évite la plupart des allers-retours avec le greffe.
Où domicilier son entreprise étrangère : les options concrètes
Trois solutions principales existent pour obtenir une adresse française, chacune avec ses propres conditions de validité.
- Une société de domiciliation agréée reste la solution la plus sûre pour une structure étrangère : elle doit détenir un agrément préfectoral valable, dont le numéro figure obligatoirement dans le contrat sous peine de nullité, comme le prévoit le Code de commerce. Vérifier cet agrément avant signature est la première précaution à prendre.
- Le domicile du dirigeant peut servir d’adresse temporaire, mais cette option est strictement encadrée : la domiciliation au domicile du représentant est limitée dans le temps, selon le BOFiP.
- Les espaces de coworking ou centres d’affaires peuvent convenir à condition qu’ils disposent eux-mêmes d’un agrément de domiciliation, et non d’un simple statut de bailleur de bureaux partagés.
Pour valider l’option choisie, trois vérifications suffisent : l’existence d’un agrément préfectoral en cours de validité, la mention du numéro d’agrément dans le contrat, et l’assurance que l’adresse correspond à un usage effectif reconnu par l’administration fiscale.
Fiscalité : TVA, impôt sur les sociétés et établissement stable
La domiciliation en France ne suffit pas à elle seule à déclencher une imposition locale, mais elle devient un indice déterminant dès qu’une activité réelle s’y exerce. L’administration retient notamment le critère d’établissement stable ou de représentant permanent pour qualifier une activité d’imposable en France.
- L’établissement stable se caractérise par l’exercice habituel d’une activité en France, un cycle commercial complet pouvant suffire à le caractériser, selon la doctrine du BOFiP.
- La représentation fiscale devient obligatoire pour toute entreprise établie hors Union européenne et redevable de la TVA en France, conformément à l’article 289 A du CGI.
- Le représentant fiscal désigné doit lui-même être un assujetti à la TVA établi en France, connu de l’administration, selon le BOFiP sur la représentation fiscale.
Le non-respect des obligations liées au contrat de domiciliation peut entraîner une amende pouvant atteindre plusieurs milliers d’euros pour le domicilié, selon le Code de commerce, un montant qui rappelle que la domiciliation n’est pas une simple formalité administrative. Un mandataire indépendant agissant pour compte de la société étrangère, sans pouvoir de négociation ni de conclusion de contrats, limite en général le risque d’établissement stable, à l’inverse d’un représentant permanent qui engage durablement la société sur le territoire.
Contrat de domiciliation : la checklist avant de signer
Le contrat de domiciliation est un document encadré, dont certaines mentions sont obligatoires pour sécuriser l’immatriculation.
- Le numéro d’agrément préfectoral du domiciliataire, sans lequel le contrat est frappé de nullité administrative.
- La durée minimale de trois mois renouvelable, prévue par les textes régissant les sociétés de domiciliation.
- Le mandat de réception des notifications officielles, qui autorise le domiciliataire à recevoir et transmettre le courrier administratif.
- La preuve du titre d’occupation des locaux par le domiciliataire lui-même, condition de la validité de l’agrément.
- La description de la pièce confidentielle réservée à chaque société domiciliée, distincte des espaces partagés.
Conseil de pro : exigez une déclaration écrite confirmant que chaque agence du réseau, en cas de structure multi-sites, dispose bien de sa propre pièce confidentielle dédiée : l’agrément préfectoral n’est jamais une autorisation globale, chaque établissement doit justifier individuellement sa conformité.
Vérifier un domiciliataire agréé avant de s’engager
Avant de signer, la vérification de l’agrément préfectoral reste l’étape la plus négligée par les dirigeants étrangers, souvent peu familiers des usages administratifs français. Une fiche fiable indique le numéro d’agrément, son périmètre géographique et les pièces justificatives associées, consultables dans notre guide sur l’agrément préfectoral.
Chaque fiche d’annuaires fiables devrait s’appuyer exclusivement sur l’arrêté préfectoral officiel, jamais sur une simple déclaration du domiciliataire.
Concrètement, demandez une copie de l’arrêté, vérifiez le titre d’occupation des locaux et, si possible, organisez une visite avant de vous engager. Notre méthodologie de vérification est détaillée sur notre page consacrée à nos sources.
Domiciliation en 2026 : ce qui change pour les dirigeants étrangers
Les contrôles sur les réseaux multi-sites se renforcent, chaque établissement devant désormais justifier individuellement sa pièce confidentielle et son titre d’occupation. Les dirigeants étrangers qui anticipent cette rigueur administrative gagnent un temps précieux lors du dépôt du dossier au guichet unique.
Mon conseil reste simple : ne jamais signer un contrat de domiciliation sans avoir vérifié l’arrêté préfectoral à la source, et toujours recouper les informations avec les textes officiels avant de s’engager. Les dossiers rejetés tiennent presque toujours à des pièces mal préparées, jamais à des règles imprévisibles.
— Aimen
Trouver une société de domiciliation agréée en France
Face à la complexité des vérifications réglementaires, il existe des annuaires recensant les sociétés de domiciliation dont l’agrément préfectoral a été vérifié directement à la source, et non sur simple déclaration.
Il suffit de rechercher par ville, de consulter la fiche détaillée et de demander les documents justificatifs avant toute signature. Notre couverture nationale permet de trouver un domiciliataire conforme, qu’il s’agisse de Compiègne, de Béthune ou de Caluire-et-Cuire.
| Ce que nous apportons | Détail |
|---|---|
| Vérification de l’agrément | Contrôle à partir de l’arrêté préfectoral officiel |
| Couverture | Annuaire national consultable par ville |
| Mise à jour | Statut d’agrément actualisé en continu |
Pour approfondir chaque étape, notre guide complet de la domiciliation d’entreprise détaille les démarches, et notre annuaire reste la ressource la plus directe pour identifier un domiciliataire conforme près de votre future adresse.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Comment domicilier une entreprise étrangère en France ?
Il vous faut signer un contrat de domiciliation avec une société agréée par la préfecture, qui vous fournira une adresse juridique française à joindre à votre dossier d’immatriculation. Ce contrat doit mentionner le numéro d’agrément du domiciliataire, faute de quoi il est nul.
Quelles sont les conditions pour domicilier une entreprise ?
Le domiciliataire doit détenir un agrément préfectoral en cours de validité et disposer d’un titre d’occupation réel sur les locaux proposés, selon le Code de commerce. Le contrat doit par ailleurs prévoir une durée minimale de trois mois renouvelable et un mandat de réception des notifications officielles.
Comment immatriculer une société étrangère en France ?
L’immatriculation passe par le guichet unique, accessible sur formalites.entreprises.gouv.fr, qui transmet le dossier au greffe compétent une fois les statuts traduits, les pouvoirs et le contrat de domiciliation réunis. Seules la succursale et la filiale exigent cette immatriculation au RCS, selon le ministère de l’Économie.
Quelle est la fiscalité applicable aux entreprises étrangères en France ?
Dès qu’une société étrangère dispose d’un établissement stable ou d’un représentant permanent en France, ses bénéfices correspondants y deviennent imposables. Les entreprises hors Union européenne redevables de la TVA doivent en outre désigner un représentant fiscal établi en France, conformément à l’article 289 A du CGI.
Sources
- Economie
- Code de commerce – dispositions sur l’agrément des sociétés de domiciliation – Legifrance
- Code général des impôts – article 289 A – Legifrance
- BOFiP – Représentant fiscal pour opérateurs hors UE