Oui, une entreprise peut ouvrir un compte bancaire professionnel avec une adresse fournie par une société de domiciliation. Le contrat de domiciliation figure parmi les justificatifs d’adresse acceptés pour l’ouverture d’un compte professionnel. Reste à bien distinguer deux notions que le langage courant mélange : la domiciliation de l’entreprise (son siège) et la domiciliation bancaire (la banque qui tient son compte). Cet article démêle les deux, liste les pièces demandées, explique ce qui se passe en cas de refus et montre comment présenter un dossier solide.
En bref
- La domiciliation d’entreprise fixe l’adresse du siège social. La domiciliation bancaire désigne l’établissement qui tient votre compte et qui émet votre RIB.
- Un contrat de domiciliation est un justificatif d’adresse accepté par les banques, au même titre qu’un bail commercial ou une facture de services.
- Une banque garde sa liberté d’accepter ou non un dossier, mais le droit au compte auprès de la Banque de France protège l’entreprise qui ne trouve aucun établissement.
- Le meilleur réflexe : choisir un domiciliataire disposant d’un agrément préfectoral et le vérifier avant de signer.
Table des matières
- Deux « domiciliations » qui n’ont rien à voir
- Une banque accepte-t-elle une adresse de domiciliation ?
- Les justificatifs demandés par la banque
- Les règles qui rendent une domiciliation fiable
- Domiciliation chez soi ou en société : l’effet sur le dossier bancaire
- Préparer un dossier qui passe
- Que faire si la banque refuse ?
- Notre point de vue : l’adresse la plus sûre est celle qu’on peut prouver
- Trouver un domiciliataire agréé près de chez vous
- Questions fréquentes
- Sources
Deux « domiciliations » qui n’ont rien à voir
Quand un créateur d’entreprise tape « domiciliation et banque », il pense souvent à une seule démarche. Il y en a en réalité deux, qui relèvent de logiques différentes.
La domiciliation d’entreprise consiste à donner à la société une adresse administrative et juridique, le siège social. Selon Service-Public Entreprendre, c’est une obligation légale préalable à l’immatriculation. Cette adresse figure sur le Kbis, sur les statuts et sur vos factures.
La domiciliation bancaire est le rattachement de votre compte à un établissement précis : la banque de domiciliation est celle qui vous délivre le RIB. Pour une entreprise, c’est là que sont centralisés les revenus et les paiements. Une analyse publiée en 2026 résume bien l’écart : la première conditionne l’immatriculation et la compétence des tribunaux, la seconde régit les flux financiers du compte.
Les deux se rejoignent à un moment précis : l’ouverture du compte. La banque doit savoir où se trouve votre entreprise, donc elle regarde votre domiciliation d’entreprise pour accorder une domiciliation bancaire.
| Domiciliation d’entreprise | Domiciliation bancaire | |
|---|---|---|
| Ce qu’elle fixe | L’adresse du siège social | La banque qui tient le compte |
| Document de référence | Contrat de domiciliation, bail, justificatif de propriété | RIB, mandats SEPA |
| Quand | Avant l’immatriculation | À l’ouverture du compte, puis à chaque changement de banque |
| Qui intervient | Domiciliataire, propriétaire, dirigeant | Banque, établissement de paiement |
Une banque accepte-t-elle une adresse de domiciliation ?
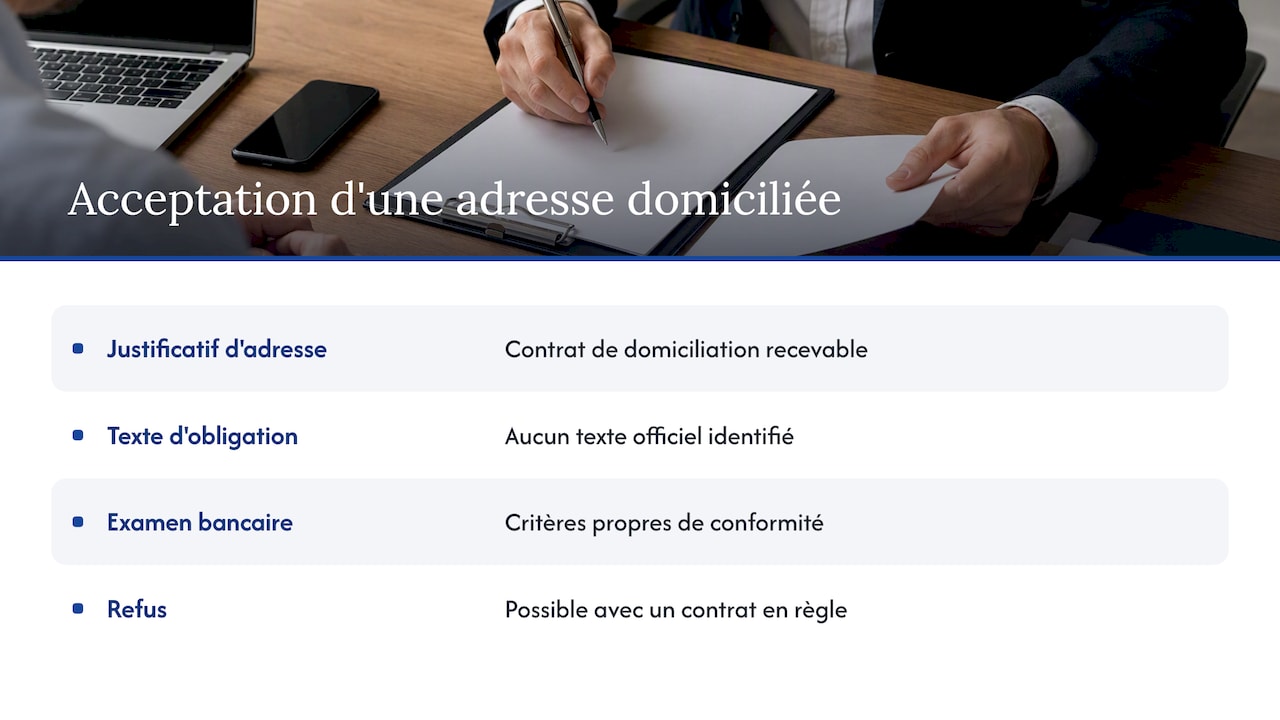
La réponse pratique est oui. Le service public liste explicitement le contrat de domiciliation comme pièce recevable pour justifier l’adresse du siège dans un dossier d’ouverture de compte professionnel.
La réponse juridique est plus nuancée, et nous préférons être honnêtes : nous n’avons pas trouvé de texte officiel qui oblige une banque à accepter tel ou tel type d’adresse. Une banque examine chaque dossier avec ses propres critères de conformité, notamment en matière de lutte contre le blanchiment. Un refus n’est donc pas impossible, même avec un contrat en règle. Ce qui change tout, en revanche, c’est la solidité du dossier et le sérieux du domiciliataire.
La bonne nouvelle : un refus n’est jamais une impasse. Une procédure de recours existe (voir plus bas).
Pourquoi la banque regarde de près votre adresse
La banque a des obligations de vigilance sur ses clients. Une adresse dont elle ne peut pas vérifier l’existence, la nature ou le sérieux est un signal d’alerte. À l’inverse, une adresse fournie par un domiciliataire dont l’agrément est public et vérifiable rassure : l’activité de domiciliation est encadrée par le Code de commerce, avec des conditions précises d’agrément et de locaux.
Les justificatifs demandés par la banque
Selon Service-Public Entreprendre, la banque demande deux familles de documents.
Pour justifier l’adresse du siège social
- un contrat de domiciliation ;
- un bail commercial ;
- une facture de services (électricité, téléphone fixe, etc.).
Pour vérifier la situation de l’entreprise
- un extrait Kbis ;
- les statuts de la société ;
- une annonce légale ;
- parfois des documents prévisionnels d’activité.
Le même texte précise que les pièces peuvent varier selon l’établissement. Demandez donc la liste exacte à votre banque avant de vous déplacer.
Un point de chronologie souvent source de blocage
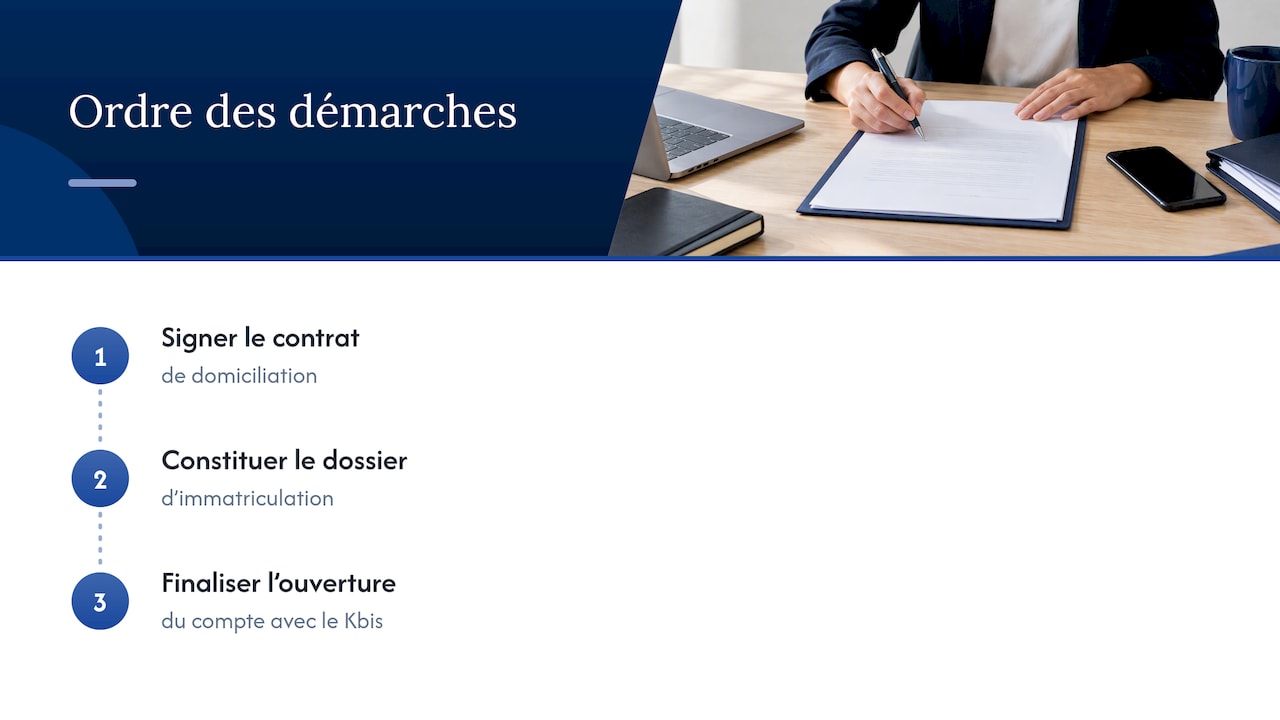
Certaines pièces (Kbis, annonce légale) n’existent qu’une fois la société créée ou en cours de création. Or la domiciliation est un préalable à l’immatriculation. L’ordre logique est donc : choisir et signer la domiciliation, constituer le dossier d’immatriculation, puis finaliser l’ouverture du compte avec le Kbis. Notre guide sur les formalités de domiciliation détaille les étapes et les documents côté domiciliation.
Les règles qui rendent une domiciliation fiable
Un domiciliataire n’est pas un simple vendeur d’adresse. D’après le Code de commerce (articles L123-11-3 à L123-11-5, version consolidée sur Légifrance), la domiciliation légale suppose :
- un agrément préalable de l’autorité administrative, c’est-à-dire de la préfecture ;
- des locaux qui assurent la confidentialité et permettent la réunion des organes de direction, avec la tenue des documents prescrits ;
- que la société de domiciliation soit propriétaire des locaux ou titulaire d’un bail commercial ;
- le respect des obligations anti-blanchiment.
Pour une banque, ces points comptent : ils attestent que l’adresse correspond à une activité réglementée et contrôlée. Pour vous, ils fournissent une grille de vérification simple. Si l’on vous propose une adresse sans pouvoir vous indiquer l’arrêté d’agrément, passez votre chemin. Nous détaillons le fonctionnement de cet agrément dans notre guide de l’agrément préfectoral.
Domiciliation chez soi ou en société : l’effet sur le dossier bancaire
Le siège peut aussi être fixé au domicile du représentant légal. Service-Public Entreprendre indique que c’est possible si le bail, le règlement de copropriété ou les règles d’urbanisme ne l’interdisent pas.
Sur le plan bancaire, cette option évite la question du contrat de domiciliation, mais elle a ses propres contraintes : justificatif de domicile à fournir, éventuelles restrictions locatives, confidentialité de votre adresse personnelle, qui devient publique via le Kbis. Si vous hésitez, lisez notre comparatif siège social chez soi ou domiciliation et notre page sur la domiciliation chez soi.
Dans les deux cas, la logique reste la même : la banque veut une adresse réelle, justifiée et cohérente avec le reste du dossier.
Préparer un dossier qui passe
Voici une méthode simple pour limiter le risque de refus.
- Vérifiez l’agrément de votre domiciliataire avant de signer. L’arrêté préfectoral est la preuve, pas la promesse commerciale.
- Gardez le contrat de domiciliation complet et signé, avec l’identité du domiciliataire et la durée.
- Rassemblez les pièces de la société : statuts, Kbis dès qu’il est disponible, annonce légale.
- Préparez une présentation claire de l’activité : ce que vous vendez, à qui, avec quels revenus attendus. Les documents prévisionnels sont parfois exigés.
- Cohérence avant tout : l’adresse du siège, l’activité déclarée et le lieu réel d’exercice doivent raconter la même histoire.
- Demandez la liste des pièces à la banque avant le rendez-vous, puisqu’elle peut varier d’un établissement à l’autre.
- Comparez plusieurs types d’établissements si votre premier choix hésite : banque de réseau, banque en ligne, établissement spécialisé dans les professionnels.
Et si l’adresse de la domiciliation change ?
Un changement de siège doit être suivi d’une information de la banque. La procédure juridique est décrite dans notre article sur le changement d’adresse du siège social. Prévenez votre banque avec le nouveau Kbis pour que votre dossier reste à jour.
Que faire si la banque refuse ?
Un refus décourage, mais il existe un recours organisé. La Banque de France rappelle que la loi garantit le droit au compte à l’entreprise qui ne parvient pas à se faire ouvrir un compte professionnel.
La démarche, telle que décrite par la Banque de France :
- Demandez à la banque une attestation de refus. Si elle reste silencieuse pendant 15 jours, ce silence peut servir de preuve.
- Présentez ce document à la Banque de France.
- Elle désigne un établissement, qui est tenu d’ouvrir un compte de dépôt assorti des services bancaires de base.
Précision utile : le droit au compte donne accès aux services bancaires de base, dans les conditions prévues par la loi. Ce n’est pas un compte avec toutes les options d’une offre classique. C’est un filet de sécurité, pas un premier choix.
Si le refus porte sur l’adresse, deux pistes avant de saisir la Banque de France : demander à la banque quel document manque précisément, et vérifier que votre domiciliataire est bien agréé et que son contrat est complet. Pour un siège ponctuel, consultez aussi notre article sur le siège social temporaire.
Notre point de vue : l’adresse la plus sûre est celle qu’on peut prouver
Nous tenons un annuaire de sociétés de domiciliation agréées. Chaque jour, nous voyons la même confusion : des entrepreneurs qui pensent que le problème bancaire se règle avec n’importe quelle adresse peu chère, et qui découvrent trop tard qu’une adresse non vérifiée fragilise tout le reste.
Notre conviction tient en une phrase : ce qui rassure une banque, c’est ce qui est vérifiable. C’est pourquoi nous ne nous fions pas aux déclarations des domiciliataires. Nous nous appuyons sur les actes officiels émis par les préfectures, et chaque fiche indique la source administrative et le statut d’agrément à jour. Un entrepreneur peut ainsi présenter à son banquier une adresse dont l’encadrement légal est établi, plutôt qu’une promesse commerciale.
Nous ne disons pas que cela garantit l’ouverture d’un compte : les banques décident, et nous ne pouvons pas parler à leur place. Nous disons que cela retire une source d’incertitude évitable, et que dans un dossier bancaire, chaque incertitude en moins compte.
— Aimen
Trouver un domiciliataire agréé près de chez vous
Notre annuaire recense les sociétés de domiciliation agréées en France, avec leur statut d’agrément vérifié à partir des arrêtés préfectoraux. La consultation est gratuite pour les entrepreneurs, les PME et les startups. Vous pouvez parcourir l’annuaire des sociétés de domiciliation agréées par ville, ou lire d’abord notre guide complet de la domiciliation d’entreprise.
Si vous êtes vous-même domiciliataire, vous pouvez revendiquer et compléter votre fiche pour présenter votre agrément à vos futurs clients.
Questions fréquentes
Une banque peut-elle refuser une société domiciliée ?
Oui, une banque examine chaque dossier et peut le refuser. Un contrat de domiciliation reste pourtant une pièce acceptée pour justifier l’adresse du siège. Si vous essuyez un refus, demandez une attestation écrite : elle ouvre la voie au droit au compte auprès de la Banque de France.
Quelle différence entre domiciliation d’entreprise et domiciliation bancaire ?
La première fixe l’adresse juridique du siège social, nécessaire à l’immatriculation. La seconde désigne la banque qui tient votre compte et qui délivre votre RIB. Les justificatifs diffèrent : contrat ou bail pour l’adresse, RIB et mandats SEPA pour les flux bancaires.
Quels documents faut-il pour ouvrir un compte professionnel avec une domiciliation ?
Pour l’adresse, un contrat de domiciliation, un bail commercial ou une facture de services. Pour la société, un Kbis, les statuts, une annonce légale et parfois des prévisionnels. La liste exacte dépend de la banque, il vaut mieux la demander à l’avance.
Peut-on domicilier son entreprise chez soi et ouvrir un compte ?
C’est possible si le bail, le règlement de copropriété ou les règles d’urbanisme ne l’interdisent pas. La banque demandera alors un justificatif d’adresse adapté. Pensez que cette adresse apparaîtra sur le Kbis.
Comment vérifier qu’une société de domiciliation est agréée ?
Demandez le numéro et la date de l’arrêté préfectoral d’agrément, puis contrôlez-le auprès de la préfecture ou dans un annuaire qui s’appuie sur les actes officiels. Une société qui ne peut pas produire cet arrêté n’est pas une option sûre.
Sources
- Compte bancaire professionnel d’une société, Service-Public Entreprendre
- Domicilier une société et son activité, Service-Public Entreprendre
- Code de commerce, titre II : des commerçants, Légifrance
- Interdit bancaire et droit au compte professionnel, Banque de France
- Faire valoir votre droit au compte bancaire, Banque de France
- Domiciliation bancaire : différences avec la domiciliation d’entreprise