Oui : la domiciliation fixe la commune d’imposition et peut faire varier votre cotisation foncière des entreprises. Sans local professionnel, la CFE repose sur une base minimale fixée par la commune selon votre chiffre d’affaires N-2, alors qu’un local réel entraîne une taxation sur sa valeur locative. Trois priorités : déposer la déclaration 1447-C-SD si vous créez votre activité, vérifier l’agrément du domiciliataire choisi, et comparer les montants selon la commune visée avant de signer.
En bref:
- La domiciliation influence directement le montant de la cotisation foncière des entreprises en fonction de la commune et du type d’adresse utilisé.
- Lorsqu’aucun local professionnel n’est affecté à l’entreprise, la CFE repose sur une base minimale fixée librement par la commune, variant fortement selon le chiffre d’affaires.
- La déclaration initiale 1447-C-SD doit être déposée avant la fin de l’année de création pour bénéficier d’exonérations éventuelles, sous peine de payer une base par défaut plus élevée.
- Vérifier la conformité de la société de domiciliation, notamment ses agréments et preuves de mise à disposition réelle, est essentiel pour éviter un redressement fiscal.
- Comparer les bases minimales des communes avant de signer une domiciliation permet d’éviter des coûts excessifs liés à des différences de seuils et de valeurs locatives.
Table des matières
- Qu’est-ce que la CFE et qui doit la payer ?
- Comment la CFE est calculée : valeur locative ou base minimale ?
- Domicile, local professionnel ou domiciliation commerciale : quel impact fiscal ?
- Quelles exonérations et quelles déclarations pour la CFE ?
- Comment optimiser sa CFE via la domiciliation sans risquer de redressement ?
- Comment vérifier qu’une société de domiciliation est fiable ?
- Ce qu’il faut vraiment retenir sur la CFE et la domiciliation
- Trouvez un domiciliataire vérifié en quelques minutes
- Sources
- Questions fréquentes
Qu’est-ce que la CFE et qui doit la payer ?
La cotisation foncière des entreprises (CFE) est l’une des deux composantes de la contribution économique territoriale (CET), l’autre étant la CVAE. Elle frappe la quasi-totalité des professionnels exerçant une activité non salariée en France au 1ᵉʳ janvier, qu’il s’agisse d’une société, d’une entreprise individuelle ou d’un micro-entrepreneur.
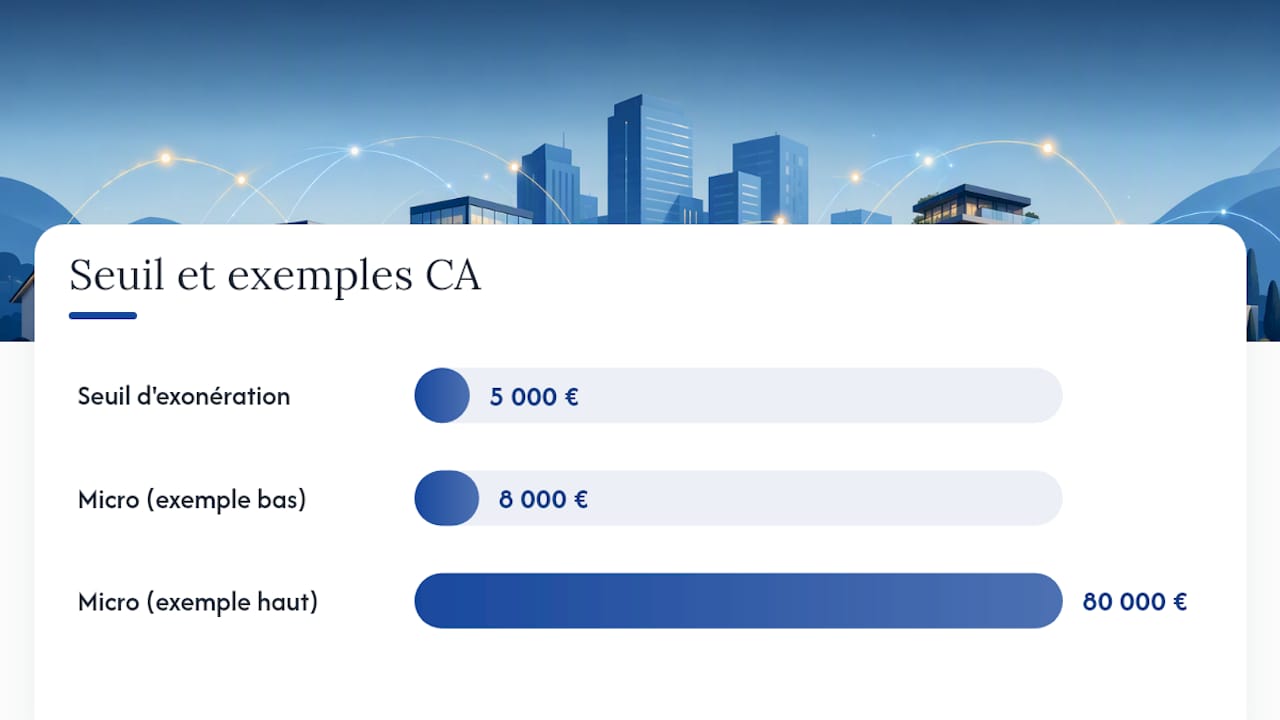
Sont concernés dès lors que leur chiffre d’affaires hors taxes de l’année N-2 dépasse 5 000 €, seuil sous lequel l’exonération s’applique (avec un calcul au prorata pour les créations en cours d’année). Le statut de micro-entrepreneur ne dispense pas de la CFE : les mêmes règles de seuil et de calcul s’appliquent, qu’on facture 8 000 € ou 80 000 € de chiffre d’affaires.
Deux dates structurent l’année :
- Le paiement s’effectue avant la mi-décembre, avec un avis consultable et réglable en ligne sur Impots.
- La déclaration initiale, elle, se dépose l’année qui suit la création de l’entreprise, avant le 31 décembre.
Comment la CFE est calculée : valeur locative ou base minimale ?
Tout dépend d’un seul critère : disposez-vous ou non de locaux affectés à votre activité. Si oui, l’administration calcule votre CFE sur la valeur locative imposable de ces locaux, la même base qui sert au calcul de la taxe foncière. Plus le local est grand ou situé dans une zone où les valeurs locatives sont élevées, plus la facture grimpe.
Si vous n’avez pas de local dédié, ce qui concerne une grande partie des indépendants domiciliés chez eux ou via une société de domiciliation, la CFE repose sur une base minimale que chaque commune ou EPCI fixe librement à l’intérieur de tranches définies par la loi selon votre chiffre d’affaires N-2.
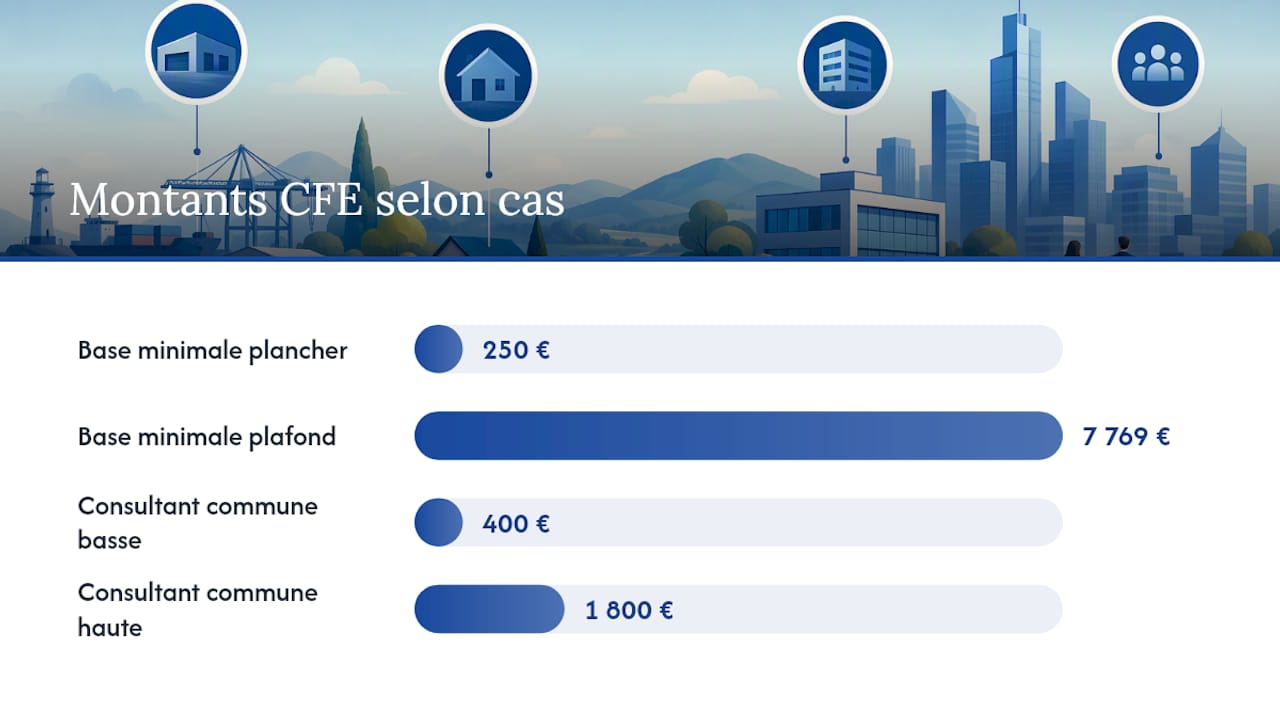
Pour 2026, ces bases minimales varient de 250 € à 7 769 € selon la tranche de chiffre d’affaires et la commune. L’écart est considérable : deux entrepreneurs avec un chiffre d’affaires identique peuvent payer un montant très différent selon que leur commune a fixé sa base minimale au plancher légal ou au plafond autorisé pour leur tranche.
| Tranche de CA N-2 | Base minimale communale (fourchette 2026) |
|---|---|
| — | 250 € à — |
| — | 250 € à — |
| — | 250 € à — |
| — | 250 € à — |
| — | 250 € à 5 000 € |
| — | 250 € à 7 769 € |
Concrètement, un consultant facturant 45 000 € par an pourrait payer 400 € de CFE dans une commune ayant fixé une base basse, et plus de 1 800 € dans une commune voisine ayant opté pour le plafond de sa tranche. La commune de domiciliation n’est donc jamais un détail administratif.
Domicile, local professionnel ou domiciliation commerciale : quel impact fiscal ?
Le lieu où vous êtes fiscalement rattaché dépend directement du type d’adresse que vous utilisez, et les trois options ne se valent pas.
- Le domicile personnel. Il peut rester le lieu d’imposition retenu tant que vous ne disposez d’aucun autre local professionnel permanent. Cette situation est fréquente chez les indépendants qui travaillent depuis chez eux ou chez leurs clients, sans bureau dédié.
- Le local professionnel classique. Il entraîne une assiette réelle basée sur la valeur locative, souvent plus coûteuse qu’une base minimale, surtout dans les zones où l’immobilier commercial est cher.
- La domiciliation commerciale. Elle n’est fiscalement retenue comme siège que si certaines conditions sont réunies : contrat de domiciliation en règle, immatriculation du domiciliataire, mise à disposition effective d’un espace, suivi réel du courrier. Le BOFiP encadre strictement ces obligations, et l’administration peut retenir un autre lieu si elle estime que l’activité prépondérante s’exerce ailleurs.
Un cas particulier mérite attention : les redevables non sédentaires, comme les médecins remplaçants ou les artisans itinérants. Pour eux, la règle de l’activité prépondérante s’applique, et la jurisprudence fiscale peut retenir le lieu de l’activité principale plutôt que l’adresse administrative déclarée.
Conseil de pro : Si vous multipliez les contrats de domiciliation ou changez souvent d’adresse, sachez que la cotisation minimum est établie au lieu de dépôt de votre déclaration annuelle de résultats. Un siège stable simplifie tout, y compris vos échanges avec l’administration.
Quelles exonérations et quelles déclarations pour la CFE ?
Le seuil d’exonération de 5 000 € de chiffre d’affaires N-2 reste la règle la plus fréquemment mal comprise. Il s’applique avec un prorata temporis pour les entreprises créées l’année précédente, ce qui complique le calcul la première année d’activité.
Deux déclarations structurent vos obligations :
- La déclaration initiale 1447-C-SD doit être déposée par tout créateur d’entreprise, généralement avant le 31 décembre de l’année de création, pour informer l’administration des éléments de calcul et demander une exonération éventuelle.
- La déclaration modificative 1447-M-SD sert à signaler tout changement (locaux, exonération à revendiquer, cessation partielle) avant l’échéance fixée chaque année, généralement début mai.
Omettre la 1447-C-SD ne dispense pas de payer la CFE : l’administration calcule alors sur une base par défaut, souvent moins favorable, et vous perdez le bénéfice d’exonérations auxquelles vous auriez pu prétendre. Une déclaration oubliée coûte presque toujours plus cher qu’une déclaration faite à temps.
Comment optimiser sa CFE via la domiciliation sans risquer de redressement ?
L’optimisation ne consiste pas à chercher une adresse magique, mais à comparer des scénarios concrets avant de signer un contrat de domiciliation.
- Construisez un comparatif chiffré. Pour chaque commune envisagée, croisez la base minimale de votre tranche de chiffre d’affaires avec le taux voté localement, ou estimez la valeur locative si vous envisagez un vrai local. L’écart entre deux communes voisines peut représenter plusieurs centaines d’euros par an.
- Vérifiez les preuves du domiciliataire. Immatriculation au registre du commerce, arrêté préfectoral d’agrément, contrat écrit, preuve de mise à disposition réelle des locaux : ces documents ne sont pas de la paperasse, ils constituent votre défense en cas de contrôle.
- Ne choisissez jamais uniquement sur le prix. Une offre de domiciliation à bas coût mais non conforme fait courir le risque que l’administration retienne votre adresse personnelle comme siège réel en cas de litige, ce qui annule l’intérêt fiscal recherché.
Conseil de pro : Demandez systématiquement une copie de l’arrêté préfectoral ou les références précises de l’agrément du domiciliataire, et conservez tous les échanges écrits. En cas de contrôle, ce sont ces preuves qui font la différence entre une domiciliation validée et une remise en cause fiscale.
Comment vérifier qu’une société de domiciliation est fiable ?
Avant de signer, quatre documents devraient systématiquement passer entre vos mains : le numéro d’immatriculation du domiciliataire, l’arrêté préfectoral qui l’autorise à exercer, un contrat de domiciliation en bonne et due forme, et une preuve concrète de réception et transfert du courrier.
Certains signaux doivent alerter immédiatement :
- Une domiciliation « en pyramide », où le domiciliataire est lui-même domicilié chez un autre domiciliataire, une pratique expressément interdite par le BOFiP.
- L’absence de réponse à vos demandes écrites, souvent le premier symptôme d’une structure défaillante.
- Un domiciliataire qui ne peut pas produire son numéro d’immatriculation sur simple demande.
L’annuaire de Société-de-domiciliation répertorie les prestataires en croisant leur statut avec les actes préfectoraux réellement publiés, plutôt que de se fier aux déclarations spontanées des sociétés elles-mêmes. Cette vérification à la source limite le risque de choisir un domiciliataire dont l’agrément aurait expiré ou n’aurait jamais existé.
Ce qu’il faut vraiment retenir sur la CFE et la domiciliation
Trois priorités suffisent à sécuriser votre situation : vérifier la conformité de votre domiciliataire, déposer la 1447-C-SD si vous créez votre activité, et comparer les montants estimés selon la commune envisagée. L’économie potentielle existe, mais elle ne justifie jamais de sacrifier la conformité. Consultez toujours les sources officielles avant de trancher.
— Aimen
Trouvez un domiciliataire vérifié en quelques minutes
Comparer des bases minimales communales ne sert à rien si l’adresse que vous retenez finit par être rejetée lors d’un contrôle fiscal. Ce service s’appuie exclusivement sur des arrêtés préfectoraux publiés, pas sur les déclarations des prestataires, pour éviter de choisir un domiciliataire dont l’agrément est expiré, incomplet ou inventé.
Le guide complet sur la domiciliation d’entreprise détaille les types de contrats, les obligations du domiciliataire et les pièges les plus fréquents. Pour passer directement à l’action, l’annuaire national des sociétés de domiciliation agréées vous permet de comparer les prestataires par département et de vérifier leur statut avant tout engagement. Commencez par consulter les fiches de votre région pour identifier une adresse conforme et adaptée à votre budget.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
Questions fréquentes
Où domicilier son entreprise pour payer moins de CFE ?
Il n’existe pas de commune universellement moins chère : chaque collectivité fixe sa propre base minimale, qui peut varier de 250 € à 7 769 € selon la tranche de chiffre d’affaires. Comparez les bases minimales des communes envisagées avant de signer un contrat de domiciliation.
Comment calculer la CFE pour une domiciliation sans local ?
Sans local professionnel, la CFE se calcule sur la base minimale fixée par la commune selon votre chiffre d’affaires de l’année N-2, et non sur une valeur locative réelle. Cette base minimale figure sur l’avis d’imposition transmis par l’administration.
Quelles sont les conditions pour ne pas payer la CFE ?
L’exonération s’applique lorsque le chiffre d’affaires hors taxes de l’année N-2 ne dépasse pas 5 000 €, avec un calcul au prorata pour les entreprises créées en cours d’année.
Quelles sont les conditions de domiciliation pour être fiscalement valide ?
Une domiciliation commerciale n’est retenue comme siège fiscal que si le domiciliataire est immatriculé, dispose d’un agrément préfectoral en cours de validité, et met réellement à disposition un espace conforme au contrat signé. L’annuaire vérifié de Societe-de-domiciliation permet de contrôler ce statut avant de s’engager.
Faut-il déposer une déclaration si on domicilie son entreprise chez soi ?
Oui : toute création d’entreprise, y compris au domicile personnel, impose de déposer la déclaration initiale 1447-C-SD, généralement avant le 31 décembre de l’année de création, pour permettre le calcul correct de la CFE et demander une éventuelle exonération.